
【中华财险花都】为什么IDI保险的理赔争议这么多?
很多人对保险都有一种类似的感受:
投保的时候,感觉什么都能保;
真到了理赔的时候,却发现这也不赔、那也不赔。
住宅工程质量潜在缺陷保险(IDI保险)也不例外。
实践中,经常会遇到这样的疑问:
外墙渗漏,为什么保险公司不赔?
房屋开裂,为什么保险公司认为属于免责?
台风造成损坏,是否属于工程质量潜在缺陷?
明明买了 IDI,为什么最终还是由施工单位承担维修责任?
这些问题的背后,其实都指向同一个核心问题:
IDI保险究竟保什么,又不保什么?
只有真正理解了保险责任和免责条款,才能理解 IDI 的理赔逻辑。
一、IDI保险保的,并不是所有质量问题
很多人容易产生一个误解:
买了IDI,就等于住宅出现任何质量问题,保险公司都应当负责。
事实上并非如此。
IDI保险保障的对象,并不是所有损坏,而是:因工程质量潜在缺陷导致的建筑物损坏。这里有两个关键词:工程质量潜在缺陷;建筑物损坏。两者缺一不可。也就是说,仅存在质量缺陷但尚未造成损坏,或者虽然发生损坏但并非由于工程质量潜在缺陷所致,均不属于 IDI 保险责任范围。
二、什么是“工程质量潜在缺陷”?
工程质量潜在缺陷,是指因勘察、设计、材料、施工等原因造成工程质量不符合工程建设强制性标准以及合同约定,并在使用过程中暴露出的质量缺陷。
从定义可以看出,潜在缺陷具有三个特征:
原因在工程内部
包括:
勘察问题;
设计问题;
材料问题;
施工问题。
换言之,其根源在于工程自身存在“先天缺陷”。
不符合相关标准
可能违反工程建设强制性标准,也可能不符合合同约定的质量标准。
工程建设强制性标准通常是最低要求,合同约定则可能提出更高标准。
在使用过程中逐渐暴露很多质量问题在竣工验收阶段并不明显。
随着时间推移,潜在缺陷逐渐显现,最终表现为:
渗漏;
开裂;
脱落;
不均匀沉降;
结构损坏;
等等。
而 IDI 保险赔偿的,正是这些潜在缺陷最终造成的损失。
三、IDI保险主要保障三类工程
IDI保险主要涵盖以下三部分:
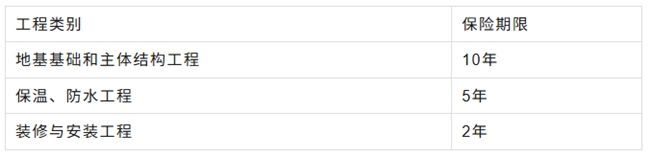
其中:
(一)地基基础和主体结构工程(10年)
主要包括:
整体或局部倒塌;
地基产生超出设计规范允许的不均匀沉降;
阳台、雨篷、挑檐等悬挑构件和外墙结构构件的坍塌、脱落或出现影响使用安全的裂缝、破损、断裂;
主体承重结构部位出现影响结构安全的变形、裂缝、破损、断裂;
法律、法规、规章和工程建设强制性标准规定的其他情形。
(二)保温、防水工程(5年)
主要包括:
屋面防水;
地下防水;
外墙防水;
室内防水;
围护结构的保温工程。
(三)装修与安装工程(2年)
主要包括:
建筑装饰装修工程(包括外墙装饰面、室内二次结构、 全装修和非全装修工程);
给排水管道;
电气管线;
设备安装工程;
供热、供冷系统的安装工程。
需要特别说明的是:
落入上述范围,并不意味着一定能够获得赔偿。
因为还需要进一步判断:
是否属于保险合同约定的免责情形。
四、为什么很多损失最终没有获得赔偿?
从国内多家保险公司的 IDI 条款来看,虽然具体表述存在差异,但保险公司的免责逻辑大致可以归纳为五类。
第一类:损坏是由外部因素造成,而非工程自身缺陷
IDI保险的核心,是保障工程自身存在的质量潜在缺陷。
因此,对于由外部原因造成的损坏,通常不属于保险责任。
例如:
自然灾害:冰雹、雷击、洪水、滑坡、泥石流、地震等;
意外事故:火灾、爆炸;外界物体碰撞、空中运行物体坠落;第三方施工影响等;
超过设计标准的风荷载和雪荷载;
战争、敌对行动、军事行为、武装冲突、罢工、骚乱、暴动、恐怖活动;
污染:大气污染、土地污染、水污染及其他各种污染,核辐射、核爆炸、核污染及其他放射性污染;
行政行为或司法行为;
等等。
这是因为:
IDI保险解决的是“内因”问题,而不是“外因”问题。
第二类:使用不当或人为原因导致的损坏
例如:
擅自拆改承重结构;
超过设计荷载使用;
改动原有防水系统;
未按要求进行维护;
使用过程中,因投保人、被保险人或使用人以外的第三方造成的损失。
等等。
此类损坏,本质上并非来源于工程质量缺陷,而是来源于后期使用行为。
因此,多数保险合同均将其列为除外责任。
第三类:已经发现的问题没有及时整改
例如:
风险管理机构在竣工检查中发现的缺陷未整改;
等待期内已经出现的问题未及时修复;
对于此类情形,保险公司通常会将相关损失列为除外责任。
因为:
IDI保险并非对已知缺陷提供无限兜底。
第四类:损失超出了保险保障对象
IDI保险主要保障竣工验收时的建筑物本身。
因此,对于以下损失,保险合同一般不负责赔偿:
停产停业损失;
房屋贬值损失;
通讯中断损失;
数据丢失损失;
精神损害赔偿;
惩罚性赔偿;
这些损失虽然可能与保险事故存在关联,但通常属于间接损失。
对于超过竣工验收时的标准的损失,保险公司一般也不负责赔偿:
竣工后添置:竣工验收后,被保险人或使用人自行添置的包括装修在内的任何财产的损失。
修复过程中超越原标准:修复过程中,为满足被保险人或使用人要求,超过原设计施工标准,功能改变或性能提高所产生的额外费用。
第五类:虽然发生损坏,但不在保险责任期间内
这一点在实践中容易被忽视。
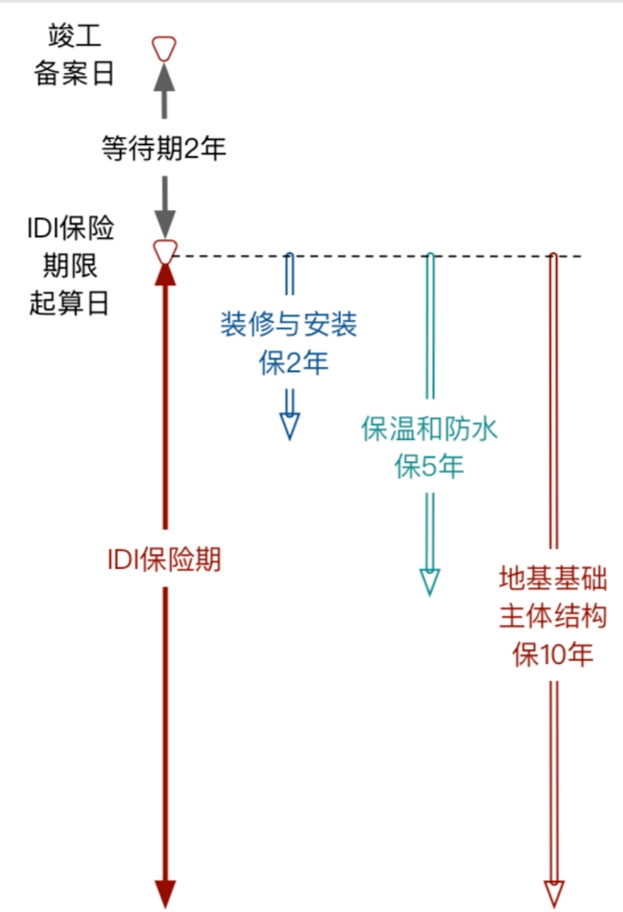
IDI保险并非自竣工备案之日起立即生效。
保险责任期间自工程竣工备案(或者取得综合验收合格证)满两年后开始计算。
因此,在竣工后前两年内出现的质量问题,原则上仍由施工单位承担保修责任,并不属于 IDI 保险责任范围。
五、比免责条款更重要的,其实是“因果关系”
实践中,真正引发争议的,往往不是条款本身,而是:
损坏究竟是由于工程质量潜在缺陷导致,还是由于其他原因导致?
例如:同样是外墙脱落,可能存在两种完全不同的原因:
第一种情况
施工质量存在缺陷,经过数年使用后发生脱落。此时,可能属于 IDI 保险责任。
第二种情况
台风、外力撞击等因素导致脱落。此时,则可能属于保险合同约定的免责情形。
但是,自然灾害往往是检验工程质量的一次“压力测试”。
当暴雨、强风等外力作用下发生损坏时,
究竟是因为外力超过正常设计标准,还是因为工程本身存在质量缺陷而未能达到应有的抗力水平?
这往往需要结合现场勘查、技术鉴定以及事故调查进行综合判断,并不能简单地因为存在自然灾害因素,就当然认定保险公司免责。
六、结语
对于 IDI 保险而言,真正复杂的,并不是“保什么”,而是:
损失究竟是不是由工程质量潜在缺陷所导致。
保险责任、免责条款、技术鉴定、因果关系认定,往往交织在一起。
这也是为什么在实践中,很多 IDI 理赔争议最终都会演变为工程技术问题、保险法律问题和责任认定问题的综合博弈。